7月8日的首尔交易所,估计不少交易员盯着屏幕半天没缓过神。 当天韩国综指收跌5.35%,KOSPI 200期货盘中触发临时停牌,算上6月创下的9385.59点高点,累计回撤已经到了22.79%,正式跌入技术性熊市。
更魔幻的是前一天刚交完季报的三星电子,开盘直接砸了6.25%。 它这季度营业利润89.4万亿韩元,换算成人民币差不多4700亿,同比涨了1810%,也就是19倍多,单季盈利比英伟达上一季度还高,SK海力士作为同赛道龙头,利润同样处在历史高位。 结果赚得最猛的一期财报发出来,领涨了两年的两大芯片支柱反而带头跌,韩国散户重仓的杠杆芯片ETF,单日跌幅普遍超过12%。
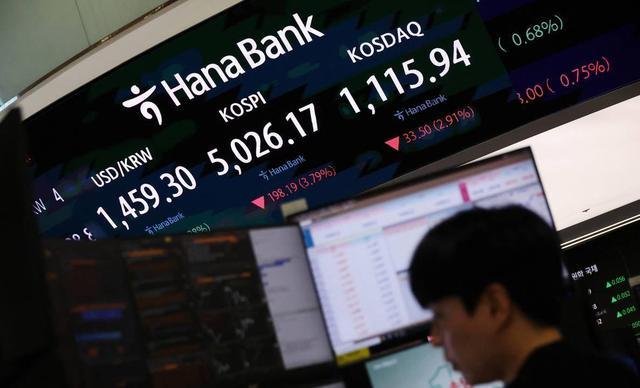
市场当前的定价逻辑已经不单纯对应当期盈利,而是前置反映了对未来景气持续性的担忧。 这波全球AI半导体的行情,本质上是微软、谷歌、Meta这几家美国科技巨头每年砸上万亿美元的资本开支——也就是建数据中心、买算力卡花的钱——硬托起来的,目前AI应用端还没跑出能覆盖这笔投入的商业回报,一旦巨头资本开支出现放缓信号,上游存储、代工的订单弹性立刻会往下掉。 韩国本地市场的结构也放大了跌幅:散户普遍通过2-3倍杠杆的芯片ETF重仓,外资今年已经累计抛售逾千亿美元韩国本地股,外资撤退和散户杠杆平仓撞在一起,连锁踩踏就出来了。 韩国财政部连夜开会,监管层自己都点名,半导体板块在指数里权重太高,一跌就带崩整个大盘。
就在这节骨眼,高盛那份名为《Trading Strategy: Long the Chinese AI Value Chain》的报告在华尔街传开了,Louis Miller团队直接给全球客户递了话:可以平仓韩国的AI仓位了,转过来买中国的。 报告发的同一天,恒生中国企业指数涨了近3%,是今年以来最大单日涨幅,整个7月上旬恒指系列是亚洲主要基准里表现最好的,两个市场的走势分化,和这份报告的指向对得上。
高盛在报告里给了三个看多的依据,全是摆数据的。 第一个是估值错配:2022年底AI浪潮起来到现在,全球AI相关股票一共多了34万亿美元的市值,中国企业占了全球AI相关收入的16%,但市值占比才10%,全球共同基金里中国科技股的配置比例只有1.2%——相当于同类资产里别人都快满仓了,中国这边还空着大半。 高盛提了一嘴,中国AI资产的估值较实际产业预期低50%-100%,收入占比和市值占比的剪刀差摆了快两年,现在是机构调仓的窗口。
第二个是产业链的结构差异。 美国走的是大模型单点突破的路线,韩国就靠存储芯片一条腿吃饭,中国是全产业链有本土化布局:算力基建未来5年规划投2万亿,光模块、液冷、底层半导体、落地场景都有覆盖,长鑫存储前几天科创板IPO过了会,高盛估它2026年营收能超500亿美元,是2023年的6倍,这批没被充分定价的底层设施,是大资金眼里的新核心资产。
第三个是当下的催化剂。 国内5月芯片出口额同比涨了111%,整体出口涨了19.4%,AI硬件的需求是用订单实打实验证的过的。 最近国内主要交易所还在密集调整指数,把更多AI和半导体领域的公司纳进成分股,被动跟踪指数的资金会自然往战略科技领域流。 高盛自己还做了个中国AI价值链的选股篮子,排序是电力、半导体、基建、大模型、应用,优先级明显放在能兑现业绩的硬件端,不是光炒大模型故事。
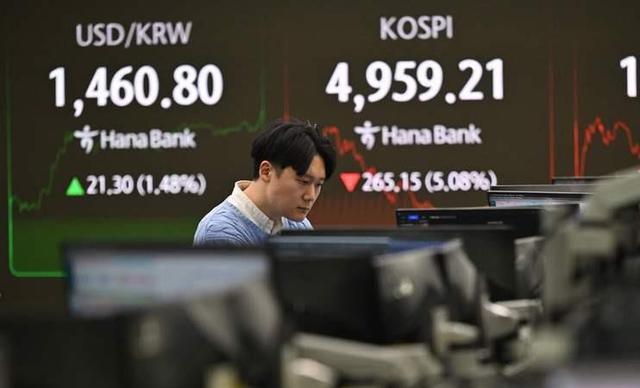
截至7月10号,韩国综指还在7200点附近徘徊,三星的股价还没爬回暴跌前的位置,高盛那份报告的研报页面,在华尔街不少交易员的电脑里还开着。
#热爆趣创赛#
洪萨配资提示:文章来自网络,不代表本站观点。